

Beim Reihengeschäft sind mehrere Unternehmen über Rechnungen verbunden, die Ware fährt aber nur einmal – direkt vom ersten Lieferer zum letzten Abnehmer. Für die Intrastat-Meldung ist das eine der häufigsten Fehlerquellen. Die gute Nachricht: Mit einer einfachen Grundregel lässt sich fast jeder Fall lösen.
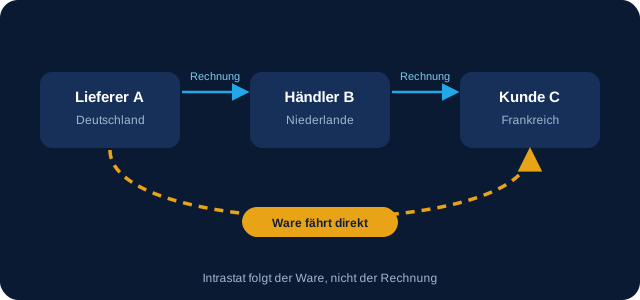
Die Grundregel: Intrastat folgt der Ware
Intrastat ist eine Statistik über physische Warenbewegungen. Gemeldet wird in dem Land, aus dem die Ware tatsächlich abgeht (Versendung), und in dem Land, in dem sie tatsächlich ankommt (Eingang). Wer die Rechnung schreibt oder bezahlt, ist dafür zweitrangig.
Daraus folgt für das Reihengeschäft: Meldepflichtig sind der Versender und der Empfänger der Ware – nicht der Zwischenhändler, über den nur die Rechnung läuft.
Drei typische Fälle
Fall 1: Du bist der erste Lieferer
Dein Unternehmen in Deutschland verkauft an einen Händler in den Niederlanden, die Ware fährt aber direkt zu dessen Kunden nach Frankreich. Du meldest die Versendung, denn die Ware verlässt Deutschland. Als Partner-USt-IdNr. gibst du die des ersten ausländischen Abnehmers an, also des niederländischen Händlers.
Fall 2: Du bist der Zwischenhändler, die Ware berührt Deutschland nicht
Du kaufst Ware in Polen und verkaufst sie nach Österreich, die Ware fährt direkt von Polen nach Österreich. Da die Ware Deutschland nie erreicht oder verlässt, fällt in Deutschland keine Intrastat-Meldung an. Prüfe aber, ob du in Polen oder Österreich umsatzsteuerlich registriert bist – dann kann dort eine eigene Meldepflicht entstehen.
Fall 3: Du bist der letzte Abnehmer
Ein Händler in Belgien verkauft dir Ware, die direkt aus Italien zu dir nach Deutschland geliefert wird. Du meldest den Eingang, denn die Ware kommt in Deutschland an.
Sonderfall Dreiecksgeschäft
Beim innergemeinschaftlichen Dreiecksgeschäft sind drei Unternehmen aus drei verschiedenen EU-Ländern beteiligt. Bist du als deutsches Unternehmen der erste Lieferer, gibst du in der Versendungsmeldung die USt-IdNr. des Warenempfängers im Bestimmungsland an – denn maßgeblich ist, wo die Ware physisch ankommt. Ist die Nummer nicht bekannt, musst du sie beim Geschäftspartner erfragen.
Worauf du achten solltest
- Transportweg dokumentieren: Aus Lieferschein oder Frachtbrief muss hervorgehen, von wo nach wo die Ware tatsächlich gefahren ist.
- Umsatzsteuer und Intrastat getrennt denken: Die umsatzsteuerliche Zuordnung der bewegten Lieferung ist nicht automatisch dasselbe wie die statistische Meldung.
- Im Zweifel nachfragen: Reihengeschäfte mit Lagern, Abholung oder mehreren Transporten sind oft knifflig. Kläre solche Fälle vorab.
Viele Streckengeschäfte? Wir prüfen jede Lieferkette, ordnen sie richtig zu und melden für dich – auch in den anderen EU-Ländern, in denen du meldepflichtig bist.
Häufige Fragen
Muss der Zwischenhändler Intrastat melden?
In der Regel nicht. Intrastat folgt der physischen Warenbewegung. Meldepflichtig sind der Versender im Abgangsland und der Empfänger im Bestimmungsland – nicht der Händler dazwischen, über den nur die Rechnung läuft.
Welche USt-IdNr. gebe ich in der Versendungsmeldung an?
Bist du als deutsches Unternehmen der erste Lieferer in der Kette, gibst du die USt-IdNr. des ersten ausländischen Abnehmers an – also des Unternehmens, an das du verkaufst. Beim Dreiecksgeschäft ist es die USt-IdNr. des Warenempfängers im Bestimmungsland.
Was gilt bei Ware, die Deutschland nie berührt?
Kauft ein deutsches Unternehmen Ware in einem EU-Land und verkauft sie in ein anderes EU-Land, ohne dass sie nach Deutschland kommt, fällt in Deutschland keine Intrastat-Meldung an.